Vender más, ganar menos: el beneficio del automóvil chino cae un 22,8% mientras la exportación bate récords
Dos publicaciones de esta semana enmarcan la doble cara del automóvil chino. La oficina de estadística cifró el beneficio de la fabricación de automóviles de enero a septiembre en 267.500 millones de yuanes, un 22,8% menos interanual, con unos ingresos que aún crecieron un 3,8%. Días después, GAC Group informó de unas exportaciones del tercer trimestre un 151,2% mayores y de un acumulado de nueve meses ya 1,5 veces todo su volumen de 2025. La guerra de precios interna comprime los márgenes y empuja el metal al extranjero: exactamente el entorno en el que compran los exportadores de usados.
Los dos números de la semana
El 27 de octubre, la Oficina Nacional de Estadística publicó su informe mensual de beneficios industriales. En la tabla sectorial está la cifra que resume el negocio automovilístico doméstico en 2026: los beneficios de la fabricación de automóviles cayeron un 22,8% interanual entre enero y septiembre, hasta 267.540 millones de yuanes, mientras los ingresos del sector aún crecían un 3,8%, hasta 8,04 billones de yuanes. Eso da un margen sobre ingresos de en torno al 3,3%: estrecho para cualquier industria, y uno de los mayores descensos de beneficio entre los grandes sectores del informe.
Tres días después, el 30 de octubre, el informe del tercer trimestre de GAC Group ofreció la imagen especular: volumen de exportación del tercer trimestre un 151,2% mayor interanual, con unos 76 000 vehículos, y 197 700 vehículos exportados en nueve meses, un 138,9% más —ya una vez y media todo lo exportado por el grupo en 2025, con nueve meses consecutivos de crecimiento de tres dígitos según la empresa. Por regiones, GAC declara ventas un 398% mayores en Europa, un 109% en América y un 96% en Oriente Medio y África.
Misma industria, mismo trimestre. Una cifra explica la otra.
Frío dentro, calor fuera
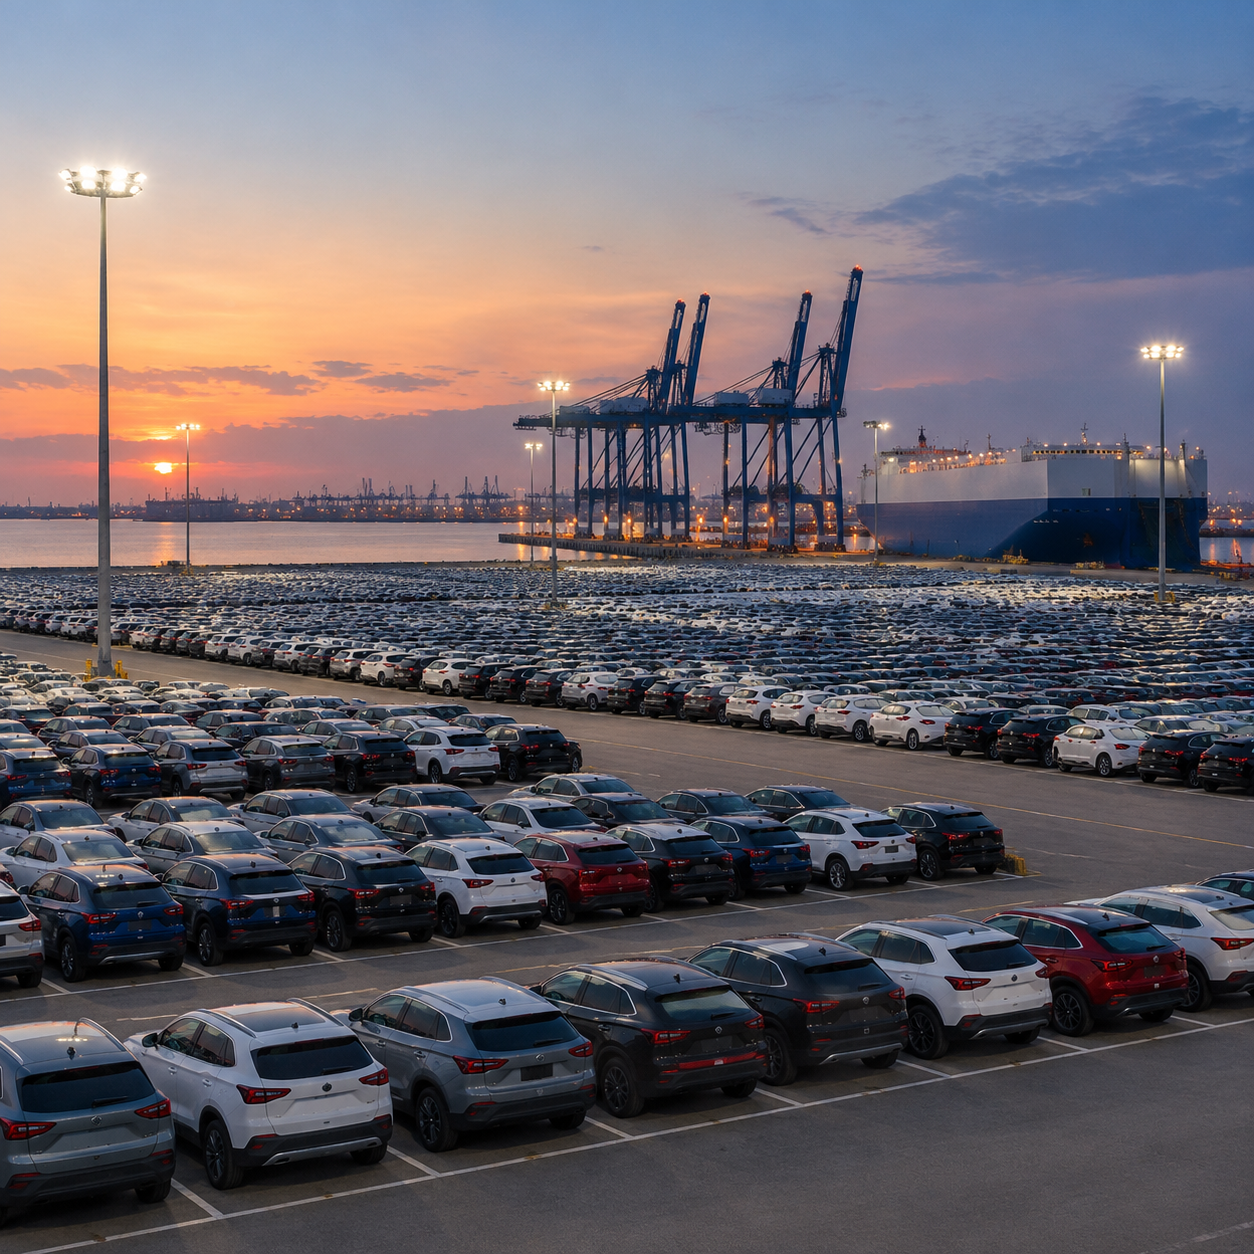
La Asociación China de Fabricantes de Automóviles describió el patrón a principios de mes como 内冷外热 —frío dentro, calor fuera—: producción y ventas internas cayendo alrededor del 4,5% en nueve meses, exportaciones subiendo un 65,8% hasta 8,205 millones de vehículos. La compresión de beneficios que midió la oficina de estadística es la guerra de precios doméstica en versión oficial: volúmenes defendidos con descuentos, márgenes entregados como subvención al consumidor.
La temporada de resultados de esta semana mostró lo distinto que se sienta cada empresa sobre esa fractura:
- GAC Group registró ingresos de 75.160 millones de yuanes en nueve meses, un 12,29% más, con un crecimiento del 17,91% en el tercer trimestre —un crecimiento explícitamente sostenido por la exportación y por las ventas de nueva energía, que subieron un 50,79% en el trimestre.
- Seres, el socio de Huawei detrás de la marca Aito, obtuvo en el tercer trimestre unos ingresos de 28.080 millones de yuanes y un beneficio neto de 1.420 millones, según la cobertura de los medios chinos de su informe —prueba de que el posicionamiento premium aún paga en este mercado.
- La media del sector, según la oficina de estadística: un margen de alrededor del 3,3% y beneficios a la baja.
Qué significa para el negocio de exportación
Tres lecturas prácticas para quien compra vehículos en China:
- La oferta seguirá llegando. Una industria que gana un 3,3% de margen en casa tiene todo el incentivo para mover stock al extranjero. Los canales de exportación —nuevo y usado— seguirán bien surtidos en el cuarto trimestre.
- La guerra de precios es amiga del comprador, por ahora. Los precios de transacción internos deprimidos fluyen al mercado de ocasión. El coste de aprovisionamiento para exportación a finales de 2026 refleja uno de los mercados internos más favorables al comprador en años.
- Vigile la respuesta política, no solo el mercado. Una caída de beneficios de este tamaño es exactamente el tipo de cifra que ha precedido a intervenciones —apoyo al trade-in, disciplina de la guerra de precios, endurecimiento de las reglas de exportación. La rebaja de la devolución del IVA ya aprobada para abril de 2027 es un ejemplo en cartera. Las estrategias de compra deben asumir un marco regulatorio que sigue moviéndose.
Nota de exactitud
La caída del 22,8% del beneficio y las cifras de ingresos proceden del informe de la Oficina Nacional de Estadística del 27 de octubre de 2026, que cubre empresas industriales por encima del tamaño designado en la categoría de fabricación de automóviles. Las cifras de GAC Group son de su informe del tercer trimestre de 2026, recogido por Securities Times y Sina Finance el 30 de octubre. Las de Seres proceden de la cobertura mediática de su informe trimestral. Los porcentajes de crecimiento de exportación son los declarados por las empresas; los crecimientos regionales se refieren a volúmenes, no a ingresos.
Fuentes: Oficina Nacional de Estadística, beneficios de empresas industriales enero–septiembre de 2026 (27 de octubre de 2026); cobertura de Securities Times y Sina Finance del informe T3 2026 de GAC Group (30 de octubre de 2026); cobertura del Shenzhen Business Daily de los resultados T3 de Seres (30 de octubre de 2026); presentación de datos de septiembre de la CAAM (12 de octubre de 2026).